Пенсия и программа долгосрочных сбережений: разбираемся с экспертом Банка России
Более 225 тысяч волгоградцев уже внесли в ПДС свыше 15,5 млрд рублей.
Правительство внесло в Госдуму законопроект о переводе пенсионных накоплений в программу долгосрочных сбережений (ПДС). Если его примут, новые правила начнут действовать с 1 апреля 2027 года.
Пока никакой конкретики нет. Понимания, кого переведут в программу и переведут ли, — тоже. Но «Городские вести» постарались разобраться, что такое программа долгосрочных сбережений. Стоит ли бояться новации? Что будет с пенсией при переводе в ПДС? Участвуют ли в ней волгоградцы? Чем отличается накопление в программе от привычных накоплений в Соцфонде? На эти и другие вопросы ответил управляющий Отделением Волгоград Южного ГУ Банка России Роман Рахматулин.
— В чем суть Программы долгосрочных сбережений?
— Программа долгосрочных сбережений действует с 2024 года. Она помогает создать финансовую подушку безопасности или получить дополнительную прибавку к пенсии.
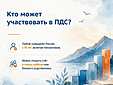
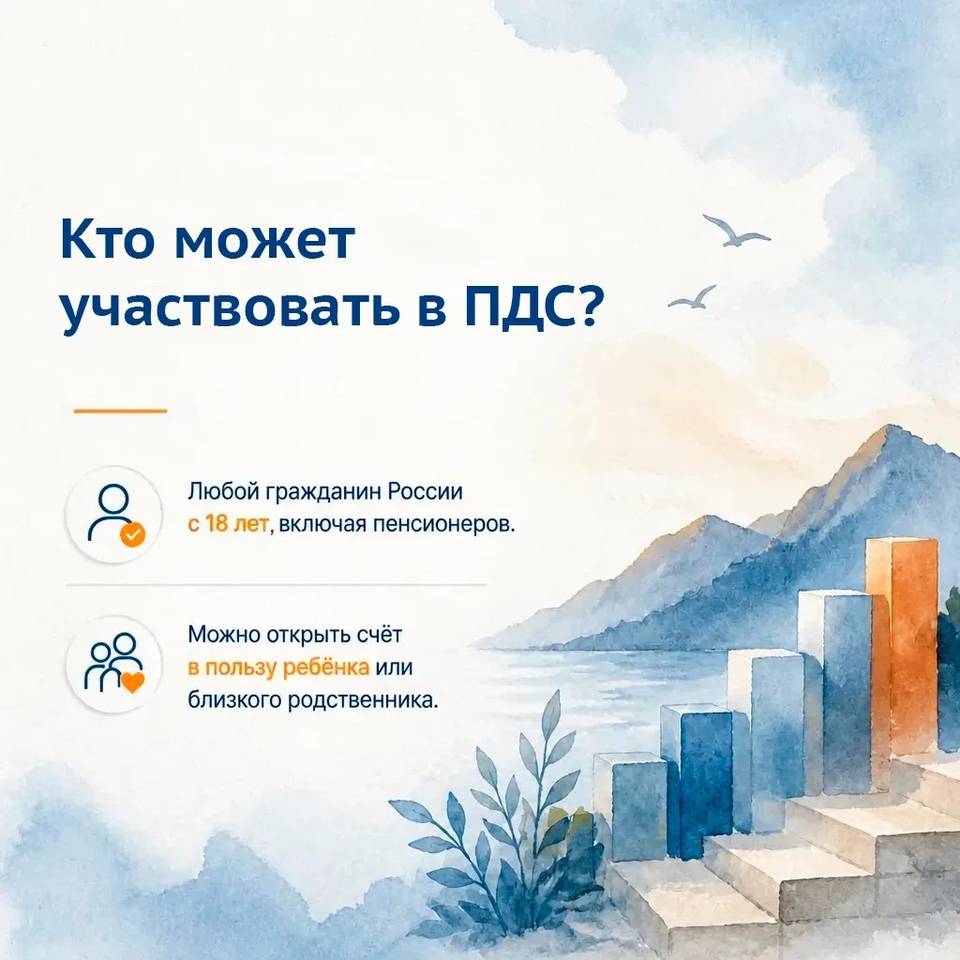
Стать участником программы и начать отчислять дополнительные взносы в будущую пенсию может любой совершеннолетний гражданин, заключив договор с негосударственным пенсионным фондом (НПФ), имеющим лицензию Банка России.
При этом оформить счет можно и на ребенка — накопленные средства передаются по наследству правопреемникам, указанным в договоре. А если их нет, то ближайшим родственникам по закону.
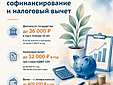
У программы есть ряд преимуществ. Среди них — государственное софинансирование ваших взносов, возможность вернуть часть уплаченного за год подоходного налога, а также надежная гарантия сохранности средств. Можно не только защитить сбережения от инфляции, но и преумножить их.
Если вы официально работали с 2002 по 2014 год, у вас есть пенсионные накопления (в эти годы была попытка создать смешанную пенсионную систему — ред.). Это часть будущей государственной пенсии, которая находится на вашем личном пенсионном счете в Социальном фонде России (СФР) либо в НПФ. Ее тоже разрешается перевести в программу долгосрочных сбережений.
— Как выбрать оператора ПДС, и можно ли заключить договор с несколькими организациями одновременно?
— Главное — это наличие у него лицензии Банка России. Также рекомендуем заранее оценить историю доходности НПФ и внимательно изучить условия договора, особенно порядок досрочного расторжения и размер возможных комиссий.
Вы имеете право заключить неограниченное количество договоров ПДС, доплата от государства будет приходить на каждый из них в пределах общего лимита. Но при этом важно помнить, что в год суммарно по всем действующим договорам вы можете получить налоговый вычет на сумму не более 400 тысяч рублей. Лимит может дополнительно вырасти до 100 тысяч рублей, если вы будете делать взносы не только на себя, но и на детей — несовершеннолетних или студентов очной формы обучения в возрасте до 24 лет.
— Чем ПДС отличается от привычных пенсионных накоплений в Соцфонде?
— Ключевое отличие — в гибкости использования средств. В системе обязательного пенсионного страхования в СФР накопления выплачивают только при выходе на пенсию.
Программа долгосрочных сбережений дает больше возможностей. Например, средства можно досрочно получить для оплаты дорогостоящего лечения или в случае потери кормильца без расторжения договора. Кроме того, в рамках ПДС доступны срочные периодические выплаты на срок от 10 лет, тогда как в системе ОПС назначается только пожизненная выплата.
— Отчисления в ПДС обязательно должны быть ежемесячными? Что будет, если в какие-то месяцы человек не сможет делать взносы?
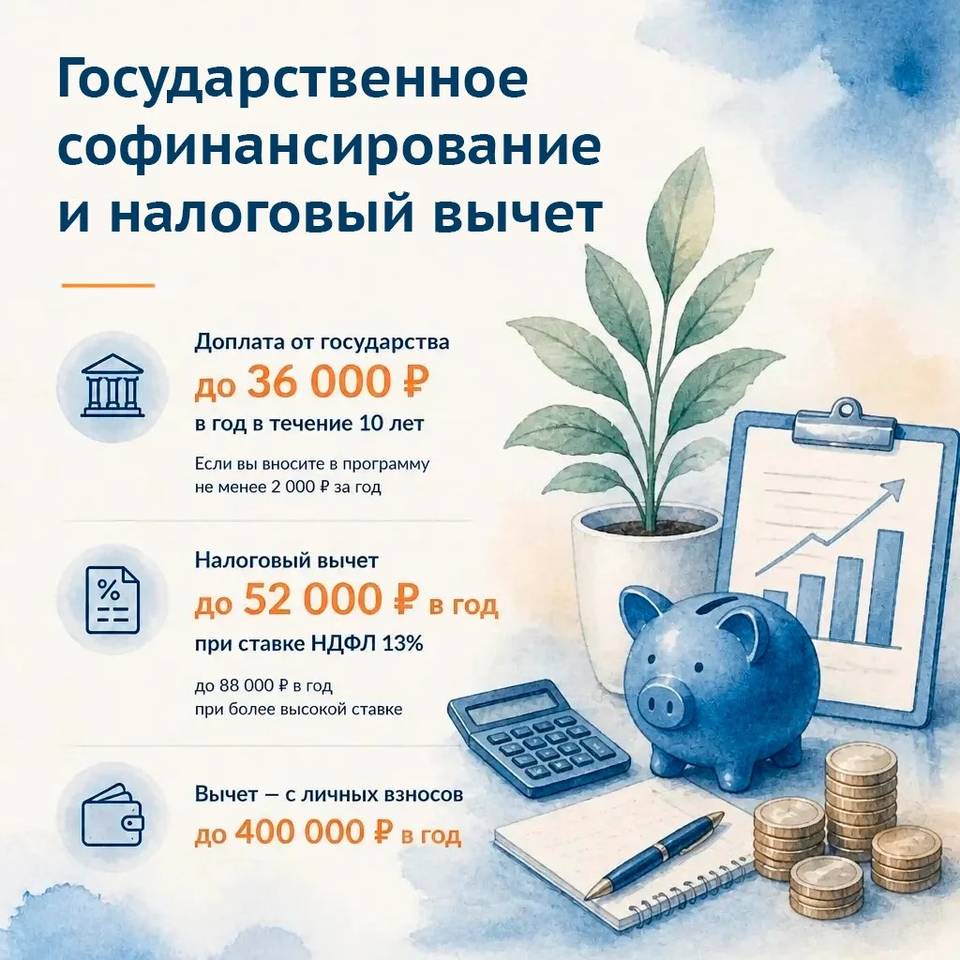
— Требований к размеру и периодичности взносов нет. Вы сами решаете, когда и сколько денег вносить. Единственное условие для получения государственного софинансирования за календарный год — общая сумма ваших личных взносов должна составить не менее 2 тысяч рублей.
— От чего зависит размер государственной поддержки?
— Размер выплаты зависит от суммы ваших взносов в течение года и вашего уровня дохода. Если ваш среднемесячный доход достигает 80 тысяч рублей, то вам полагается доплата из расчета 1:1. То есть государство добавит рубль на каждый рубль, который вы внесете на счет в ПДС. Чтобы получить максимальные 36 000 рублей прибавки в год, нужно самому вложить не меньше этой суммы. При зарплате от 80 000 до 150 000 рублей коэффициент составит 1:2, с доходами от 150 000 рублей — 1:4.
Государство будет софинансировать ваши накопления в течение 10 лет с момента уплаты первого личного взноса по программе. Размер дохода определяют по данным Федеральной налоговой службы (ФНС). В расчет идет не только зарплата, но и все ваши учтенные доходы. Оценить примерный размер выплат по ПДС можно с помощью специального калькулятора.
— Когда можно будет воспользоваться выплатами по ПДС, на каких условиях можно получить всю сумму сбережений сразу, и что будет с инвестированными средствами в случае досрочного выхода из программы?
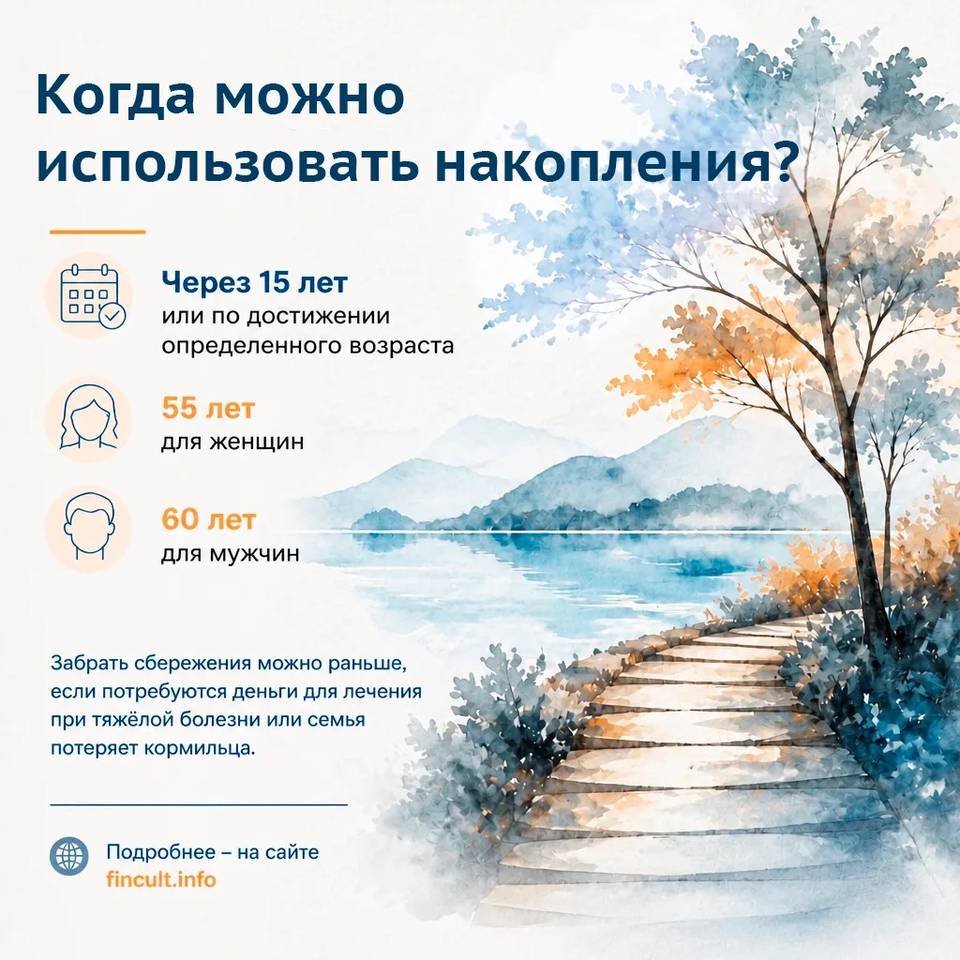
— Накопленные деньги можно использовать через 15 лет или по достижении 55 лет для женщин и 60 — для мужчин. Забрать сбережения досрочно, сохранив при этом налоговые льготы и софинансирование, можно в случае потери кормильца или при необходимости дорогостоящего лечения.
Также всю сумму одномоментно можно получить, если ежемесячная пожизненная выплата оказывается ниже 10% от прожиточного минимума пенсионера в целом по России. При этом при досрочном выходе из программы свои личные взносы можно забрать в любое время.
Приведу пример. Возьмем 55-летнюю жительницу Волгограда. Она продолжает официально работать и получать зарплату. В 2026 году она решает открыть договор ПДС, чтобы сформировать дополнительную финансовую подушку, и вносит на счет 400 тысяч рублей.
Она может вернуть налоговый вычет согласно применяемой ставке, например, 52 000 рублей (если ставка НДФЛ 13%). Также она получит государственное софинансирование, размер которого будет зависеть от ее официального дохода. Государство добавит на счет волгоградки до 36 000 рублей в год.
Важное условие: поскольку эта женщина открывает счет в 2026 году, для сохранения права на налоговый вычет она должна продержать средства в программе минимум 5 лет. Если она решит забрать деньги раньше (не по причине тяжелой жизненной ситуации, такой как дорогостоящее лечение), то она получит назад свои личные взносы (возможно, за вычетом выкупной суммы, если это предусмотрено правилами фонда), но инвестиционный доход и средства госсофинансирования останутся на счете, а полученный налоговый вычет ей придется вернуть в бюджет.
— Волгоградцы уже участвуют в программе?
— По данным на 1 октября 2026 года, жители Волгоградской области заключили по программе долгосрочных сбережений более 225 тысяч договоров. Общая сумма фактических взносов превысила 15,5 млрд рублей.
Только с начала этого года в регионе оформлено более 72,5 тысяч договоров. Это почти треть от общего количества договоров, открытых в Волгоградской области с начала действия программы.
Совокупный объем взносов за 9 месяцев составил чуть более 2 млрд рублей. Кроме того, участники, открывшие счета в 2024–2025 годах, за девять месяцев текущего года пополнили их на 6 млрд рублей. При этом только с августа по сентябрь 2026 года число заключенных договоров увеличилось более чем на 8,5 тысяч штук. Это говорит о том, что интерес у жителей региона к программе продолжает расти.
— Что происходит с накоплениями в случае банкротства НПФ? Что в этом случае делать участнику программы?
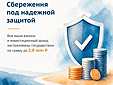
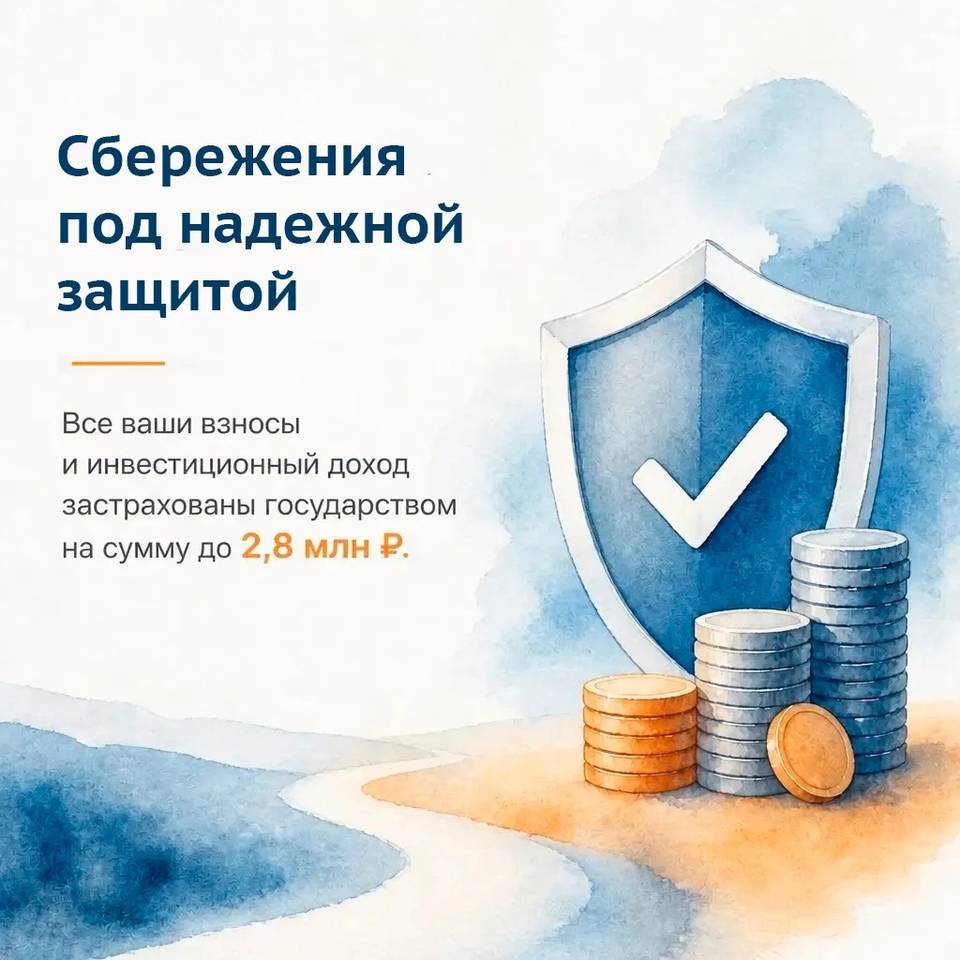
— Средства участников программы надежно защищены. В случае банкротства НПФ Агентство по страхованию вкладов гарантирует сохранность всех сформированных средств, включая инвестиционный доход, в пределах 2,8 миллиона рублей. Эта сумма дополнительно увеличивается на размер переведенных в программу пенсионных накоплений и средств государственной поддержки.
В этой ситуации участник может потребовать выплатить гарантированную сумму на свой банковский счет или перевести ее в другой фонд для продолжения программы. Если на момент банкротства ему уже были назначены выплаты, их продолжит выплачивать другой фонд, выбранный Агентством по страхованию вкладов.